Domain kreditbanking.de kaufen?
Wir ziehen mit dem Projekt
kreditbanking.de um.
Sind Sie am Kauf der Domain
kreditbanking.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kreditbanking.de kaufen?
Was ist der Unterschied zwischen Hauptschutz und Leistungsschutz im Vergleich zu Hilfsschutz und Steuerschutz?
Der Hauptschutz und der Leistungsschutz beziehen sich auf den Schutz von Hauptkomponenten oder Hauptfunktionen eines Systems. Der Hilfsschutz und der Steuerschutz hingegen beziehen sich auf den Schutz von Nebenkomponenten oder Steuerfunktionen. Der Hauptschutz und der Hilfsschutz sind in der Regel für den Schutz vor äußeren Einflüssen wie Überlastungen oder Kurzschlüssen verantwortlich, während der Leistungsschutz und der Steuerschutz den ordnungsgemäßen Betrieb und die Steuerung des Systems gewährleisten. **
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **

Ähnliche Suchbegriffe für Leistungsschutz
Top-Angebote
Produkte zum Begriff Leistungsschutz:
-
Ehmann Vario Combi 0111x0031 1fach Personen- und Leistungsschutz Modul FI/LSDie perfekte Lösung für eine ordentliche und variable Verlegung von Steckdosenleisten. Die Stromversorgung der einzelnen Module erfolgt über verdrehsichere Wieland-Stecker. Alle Module können durch den GST18i3-Zwischenstecker einfach und schnell miteinander verbunden und variabel aneinander gereiht werden – ganz ohne Werkzeug. In den Endkappen der einzelnen Module sind Befestigungsöffnungen integriert, die eine schnelle und sichere Schraubbefestigung ermöglichen. Die Module können auch auf eine Hutschiene geschoben und somit einfach und leicht veränderbar befestigt werden.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Das nicht eingetragene Gemeinschaftsgeschmacksmuster und sein Verhältnis zum ergänzenden wettbewerbsrechtlichen Leistungsschutz, Taschenbuch vonDas Nicht Eingetragene Gemeinschaftsgeschmacksmuster Und Sein Verhältnis Zum Ergänzenden Wettbewerbsrechtlichen Leistungsschutz, Taschenbuch Von Birgit Reinisch, Utzverlag Gmbh, 978-3-8316-8565-3, Seitenanzahl: 22849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
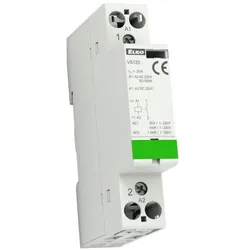
Modular Leistungsschutz Installationsschütz 230V Ith 20A 1NC 230V ELKO VS120-01 230V AC/DCModulares Schütz zur Steuerung von Stromkreisen, insbesondere von Widerstandslasten und Drehstrommotoren. Enthält 1 Kontakt. Montage: DIN-Schiene oder Paneel.11,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Welche Vorteile hat ein zinsloses Darlehen im Vergleich zu einem Darlehen mit Zinsen?
Ein zinsloses Darlehen spart dem Kreditnehmer Geld, da keine Zinsen gezahlt werden müssen. Dadurch verringert sich die Gesamtsumme, die zurückgezahlt werden muss. Zudem ist ein zinsloses Darlehen oft einfacher zu beantragen, da keine Bonitätsprüfung erforderlich ist. **
-
Wie berechnet man die Zinsen für ein Darlehen?
Die Zinsen für ein Darlehen werden in der Regel auf Basis des Darlehensbetrags, des Zinssatzes und der Laufzeit berechnet. Man multipliziert den Darlehensbetrag mit dem Zinssatz, um die Zinsen für ein Jahr zu berechnen. Diese Summe wird dann durch die Anzahl der Raten pro Jahr geteilt, um die monatlichen Zinsen zu erhalten. Die Gesamtsumme der Zinsen über die Laufzeit des Darlehens ergibt sich aus der Multiplikation der monatlichen Zinsen mit der Anzahl der Monate. Es gibt auch Online-Rechner, die einem dabei helfen können, die Zinsen für ein Darlehen zu berechnen. **
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechnet man die Zinsen für ein Darlehen? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für ein Darlehen werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Faktoren wie die Bonität des Kreditnehmers, die aktuelle Marktlage und das Risiko des Kredits beeinflussen die Höhe der Zinsen. Je besser die Bonität und je niedriger das Risiko, desto niedriger sind in der Regel die Zinsen. **

Was sind die gängigsten Arten von Sicherheiten, die bei Krediten und Darlehen eingesetzt werden?
Die gängigsten Arten von Sicherheiten bei Krediten und Darlehen sind Immobilien, Fahrzeuge und Wertpapiere. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers. Die Art der Sicherheit hängt von der Höhe des Kredits und den individuellen Vereinbarungen zwischen den Parteien ab. **
Was sind die üblichen Bedingungen und Zinsen für ein typisches Darlehen?
Die üblichen Bedingungen für ein typisches Darlehen umfassen eine festgelegte Laufzeit, Rückzahlungsraten und Sicherheiten. Die Zinsen für ein Darlehen hängen von verschiedenen Faktoren ab, wie der Bonität des Kreditnehmers, der Höhe des Darlehens und dem aktuellen Zinssatz. In der Regel liegen die Zinsen für ein typisches Darlehen zwischen 2% und 10%. **
Top-Angebote
Produkte zum Begriff Leistungsschutz:
-
Eaton Electric Leistungsschutz, 400V, 11KWHersteller-Informationen / Verantwortliche Person für die EUEaton Electric GmbHIndustrietechnikHein-Moeller-Str. 7-1153115 BonnBundesrepublik DeutschlandTel.: 0228/6023701E-Mail: bestellungen-handel-bonn@eaton.comWebseite: www.moeller.netWEEE-Nummer: 9231805097,16 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
ABB Software Leistungsschutz Zubehör für Emax2 1SDA105230R1Der Kompaktleistungsschalter Tmax XT und der offene Leistungsschalter Emax sind ein fester Bestandteil der Clever Family. Das bedeu¬tet, dass sie zahlreiche Zusatzfunktionen mitbringen, wie beispielsweise die Installations- Unterstützung mit Hilfe der EPiC Mobile-App oder Funktions¬upgrades die über den ABB Ability Marketplace™ erhältlich sind. Diese digitalen Upgrades können Benutzer über das Internet bestellen und direkt am Auslöser aktivieren, ohne Ausbau des Leistungsschalters aus der Installationsstelle, ohne Versandzeit und ohne Installationskosten. Nach dem Kauf kann jede Funktion einfach mit einem Smartphone oder Tablet über die EPiC Mobile-App und die eingebettete Bluetooth-Technologie oder mit einem Laptop mit der Ekip Connect 3 Software aktiviert werden. Ekip Touch/Hi-Touch ermöglichen dem Benutzer, durch die Auswahl von zahlreichen Schutz- und Messfunktionen, einen maßgeschnei¬derten Leistungsschalter zusammenzustellen. Das Upgraden des Leistungsschalters umfasst umfassende Angebote.1368,01 €*Versand: 9,24 €Sichere Weiterleitung zum Anbieter
-
Ehmann Vario Combi 0111x0031 1fach Personen- und Leistungsschutz Modul FI/LSDie perfekte Lösung für eine ordentliche und variable Verlegung von Steckdosenleisten. Die Stromversorgung der einzelnen Module erfolgt über verdrehsichere Wieland-Stecker. Alle Module können durch den GST18i3-Zwischenstecker einfach und schnell miteinander verbunden und variabel aneinander gereiht werden – ganz ohne Werkzeug. In den Endkappen der einzelnen Module sind Befestigungsöffnungen integriert, die eine schnelle und sichere Schraubbefestigung ermöglichen. Die Module können auch auf eine Hutschiene geschoben und somit einfach und leicht veränderbar befestigt werden.144,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Hauptschutz und Leistungsschutz im Vergleich zu Hilfsschutz und Steuerschutz?
Der Hauptschutz und der Leistungsschutz beziehen sich auf den Schutz von Hauptkomponenten oder Hauptfunktionen eines Systems. Der Hilfsschutz und der Steuerschutz hingegen beziehen sich auf den Schutz von Nebenkomponenten oder Steuerfunktionen. Der Hauptschutz und der Hilfsschutz sind in der Regel für den Schutz vor äußeren Einflüssen wie Überlastungen oder Kurzschlüssen verantwortlich, während der Leistungsschutz und der Steuerschutz den ordnungsgemäßen Betrieb und die Steuerung des Systems gewährleisten. **
-
Wie buche ich Zinsen für Darlehen?
Um Zinsen für Darlehen zu buchen, musst du zunächst die Zinsberechnungsmethode festlegen, z.B. einfach oder zusammengesetzt. Anschließend musst du den Zinssatz und den Zeitraum für die Zinsberechnung bestimmen. Danach berechnest du die Zinsen und buchst sie als Zinserträge oder Zinsaufwendungen, je nachdem ob du der Kreditgeber oder Kreditnehmer bist. Vergiss nicht, die Zinsen regelmäßig zu verbuchen, um die Genauigkeit deiner Finanzberichte sicherzustellen. **
-
Welche Vorteile hat ein zinsloses Darlehen im Vergleich zu einem Darlehen mit Zinsen?
Ein zinsloses Darlehen spart dem Kreditnehmer Geld, da keine Zinsen gezahlt werden müssen. Dadurch verringert sich die Gesamtsumme, die zurückgezahlt werden muss. Zudem ist ein zinsloses Darlehen oft einfacher zu beantragen, da keine Bonitätsprüfung erforderlich ist. **
-
Wie berechnet man die Zinsen für ein Darlehen?
Die Zinsen für ein Darlehen werden in der Regel auf Basis des Darlehensbetrags, des Zinssatzes und der Laufzeit berechnet. Man multipliziert den Darlehensbetrag mit dem Zinssatz, um die Zinsen für ein Jahr zu berechnen. Diese Summe wird dann durch die Anzahl der Raten pro Jahr geteilt, um die monatlichen Zinsen zu erhalten. Die Gesamtsumme der Zinsen über die Laufzeit des Darlehens ergibt sich aus der Multiplikation der monatlichen Zinsen mit der Anzahl der Monate. Es gibt auch Online-Rechner, die einem dabei helfen können, die Zinsen für ein Darlehen zu berechnen. **
Ähnliche Suchbegriffe für Leistungsschutz
-
Das nicht eingetragene Gemeinschaftsgeschmacksmuster und sein Verhältnis zum ergänzenden wettbewerbsrechtlichen Leistungsschutz, Taschenbuch vonDas Nicht Eingetragene Gemeinschaftsgeschmacksmuster Und Sein Verhältnis Zum Ergänzenden Wettbewerbsrechtlichen Leistungsschutz, Taschenbuch Von Birgit Reinisch, Utzverlag Gmbh, 978-3-8316-8565-3, Seitenanzahl: 22849,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Modular Leistungsschutz Installationsschütz 230V Ith 20A 1NC 230V ELKO VS120-01 230V AC/DCModulares Schütz zur Steuerung von Stromkreisen, insbesondere von Widerstandslasten und Drehstrommotoren. Enthält 1 Kontakt. Montage: DIN-Schiene oder Paneel.11,09 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Der wettbewerbsrechtliche Leistungsschutz., Taschenbuch von Frank Gondert, Duncker & Humblot, 978-3-428-14066-4Der Wettbewerbsrechtliche Leistungsschutz., Taschenbuch Von Frank Gondert, Duncker & Humblot, 978-3-428-14066-4, Seitenanzahl: 35899,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Rückzahlung von Darlehen und welche Arten von Sicherheiten können verwendet werden, um ein Darlehen zu sichern?
Die Rückzahlung von Darlehen erfolgt in der Regel in regelmäßigen Raten, die aus Kapital und Zinsen bestehen. Als Sicherheiten können Immobilien, Fahrzeuge, Wertpapiere oder persönliche Vermögenswerte verwendet werden, um das Darlehen abzusichern und das Risiko für den Kreditgeber zu verringern. Im Falle eines Zahlungsausfalls kann der Kreditgeber die Sicherheiten verkaufen, um sein Geld zurückzuerhalten. **
-
Wie berechnet man die Zinsen für ein Darlehen? Welche Faktoren beeinflussen die Höhe der Zinsen?
Die Zinsen für ein Darlehen werden basierend auf dem Zinssatz, der Kreditsumme und der Laufzeit berechnet. Faktoren wie die Bonität des Kreditnehmers, die aktuelle Marktlage und das Risiko des Kredits beeinflussen die Höhe der Zinsen. Je besser die Bonität und je niedriger das Risiko, desto niedriger sind in der Regel die Zinsen. **
-
Was sind die gängigsten Arten von Sicherheiten, die bei Krediten und Darlehen eingesetzt werden?
Die gängigsten Arten von Sicherheiten bei Krediten und Darlehen sind Immobilien, Fahrzeuge und Wertpapiere. Diese Vermögenswerte dienen als Absicherung für den Kreditgeber im Falle eines Zahlungsausfalls des Kreditnehmers. Die Art der Sicherheit hängt von der Höhe des Kredits und den individuellen Vereinbarungen zwischen den Parteien ab. **
-
Was sind die üblichen Bedingungen und Zinsen für ein typisches Darlehen?
Die üblichen Bedingungen für ein typisches Darlehen umfassen eine festgelegte Laufzeit, Rückzahlungsraten und Sicherheiten. Die Zinsen für ein Darlehen hängen von verschiedenen Faktoren ab, wie der Bonität des Kreditnehmers, der Höhe des Darlehens und dem aktuellen Zinssatz. In der Regel liegen die Zinsen für ein typisches Darlehen zwischen 2% und 10%. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.